Résumé des lignes directrices AFPDB sur les meilleures pratiques :
- Les présentes lignes directrices visent à proposer des bonnes pratiques et des recommandations pour un cadre VfM à l’attention des producteurs de produits structurés (« PS »).
- Le cadre VfM fait partie d’un écosystème de règles et de lignes directrices existantes régissant la promotion, la vente et l’accompagnement pendant la durée de vie des instruments financiers, conçu pour protéger les investisseurs finaux et agir dans leur meilleur intérêt (Gouvernance produits, coûts et frais, adéquation, informations précontractuelles).
- Le cadre VfM de l’AFPBD pour les PS est une approche proportionnée qui garantit le filtrage des produits sur la base (i) d’une analyse comparative probabiliste visant à vérifier les performances attendues nettes des coûts et (ii) d’une évaluation qualitative de la valeur ou des avantages des produits et des services fournis. Il peut ajouter un filtrage quantitatif facultatif à des fins de proportionnalité, par exemple sur la base d’un filtre de grille de coûts.
- En fin de compte, la VfM garantit que les produits apportent de la valeur à l’investisseur final.
- Le cadre VfM de l’AFPBD doit être transparent vis-à-vis des superviseurs/régulateurs.
- Les informations appropriées sur la VfM doivent être communiquées aux distributeurs.
Dernière mise à jour : 31 juillet 2025
VALUE FOR MONEY DES PRODUITS STRUCTURÉS
–
Guide des meilleures pratiques de l’AFPDB
AFPDB
L’Association française des produits d’investissement de détail et de bourse (AFPDB) est l’association professionnelle qui représente les émetteurs et les producteurs de produits structurés et de produits de Bourse en France. L’AFPDB a pour objectif de contribuer au développement et à la promotion des produits structurés sur les marchés français et européen en définissant les meilleures pratiques du secteur et en maintenant une communication ouverte et constante avec les décideurs politiques, les autorités de surveillance, les acteurs du marché, les opérateurs de marché, les fournisseurs de technologies et de services. afpdb.org
Avertissement
Les présentes lignes directrices ne sont que des recommandations et ne sont ni obligatoires ni contraignantes. L’objectif est de favoriser autant que possible l’homogénéité et la cohérence entre les membres pour la conception d’un cadre Value for Money (VfM) afin de garantir des conditions de concurrence équitables, mais chaque entreprise reste responsable d’ajuster, de suivre ou non chacune de ces recommandations. Ces lignes directrices évolueront au fil du temps, notamment en fonction des changements réglementaires pertinents.
1. Contexte réglementaire, objectifs et portée de l’évaluation VfM
a. Contexte
Dans le cadre de l’élaboration de la Retail Investment Strategy (« RIS »), les priorités de la Commission européenne sont d’assurer « une protection adéquate, des conseils impartiaux, des marchés ouverts et des informations transparentes, comparables et compréhensibles sur les produits »1 .
Au cours des dernières années, de nombreuses initiatives européennes (MiFID II, PRIIPS, etc.) ont été mises en œuvre afin de renforcer la protection des investisseurs de détail et d’améliorer la qualité et la tarification des instruments financiers et des services d’investissement dans l’UE. Au niveau national, les autorités nationales compétentes ont pris des initiatives en la matière. En France, par exemple, les assureurs sont soumis à la recommandation ACPR 2023-R-01, qui recommande de vérifier que les coûts des produits référencés dans les enveloppes d’assurance sont proportionnés aux avantages du produit2 .
En effet, l’évaluation de la valeur des produits découle naturellement du cadre réglementaire (directive déléguée MiFID II et questions-réponses de l’ESMA).
À ce titre, nous considérons que l’évaluation de la VfM d’un produit financier fait partie intégrante de la Gouvernance produits , qui s’inscrit elle-même dans un cadre réglementaire plus large et plus strict visant à protéger les investisseurs, tel que la transparence des coûts et des frais et autres informations précontractuelles (KID), le processus d’adéquation, la meilleure exécution, visant à protéger l’investisseur et à agir dans son intérêt, renforcé par la réforme RIS et comme le montre le graphique de l’annexe I. Pour éviter toute ambiguïté, les présentes lignes directrices visent à compléter, mais non à remplacer, les politiques internes existantes en matière de marge des producteurs et des distributeurs.
Dans ce contexte, les présentes lignes directrices visent à proposer des bonnes pratiques et des recommandations pour l’évaluation de la valeur, en anglais, la « Value for Money » ou « VfM », des produits structurés (« PS ») qui doit être effectuée par le producteur/émetteur [ci-après « VfM »].
La valeur fournie aux investisseurs particuliers finaux est le résultat de plusieurs étapes de la chaîne de valeur qui englobe chaque étape de la production et de la distribution des produits financiers.
Les présentes lignes directrices se concentrent sur le niveau de production de la VfM.
À ce stade, ces lignes directrices sont dédiées au marché français et limitées aux produits visés ci-dessous au point c).
b. Objectifs de la VfM
Pour être efficace, le cadre VfM doit prendre en considération les points suivants :
- Cadre de Gouvernance produits /Coopération entre producteurs et distributeurs. La VfM fait partie intégrante du dispositif de Gouvernance produits et, à ce titre, implique une coopération nécessaire entre les producteurs et les distributeurs, tout en évitant les doublons inutiles.
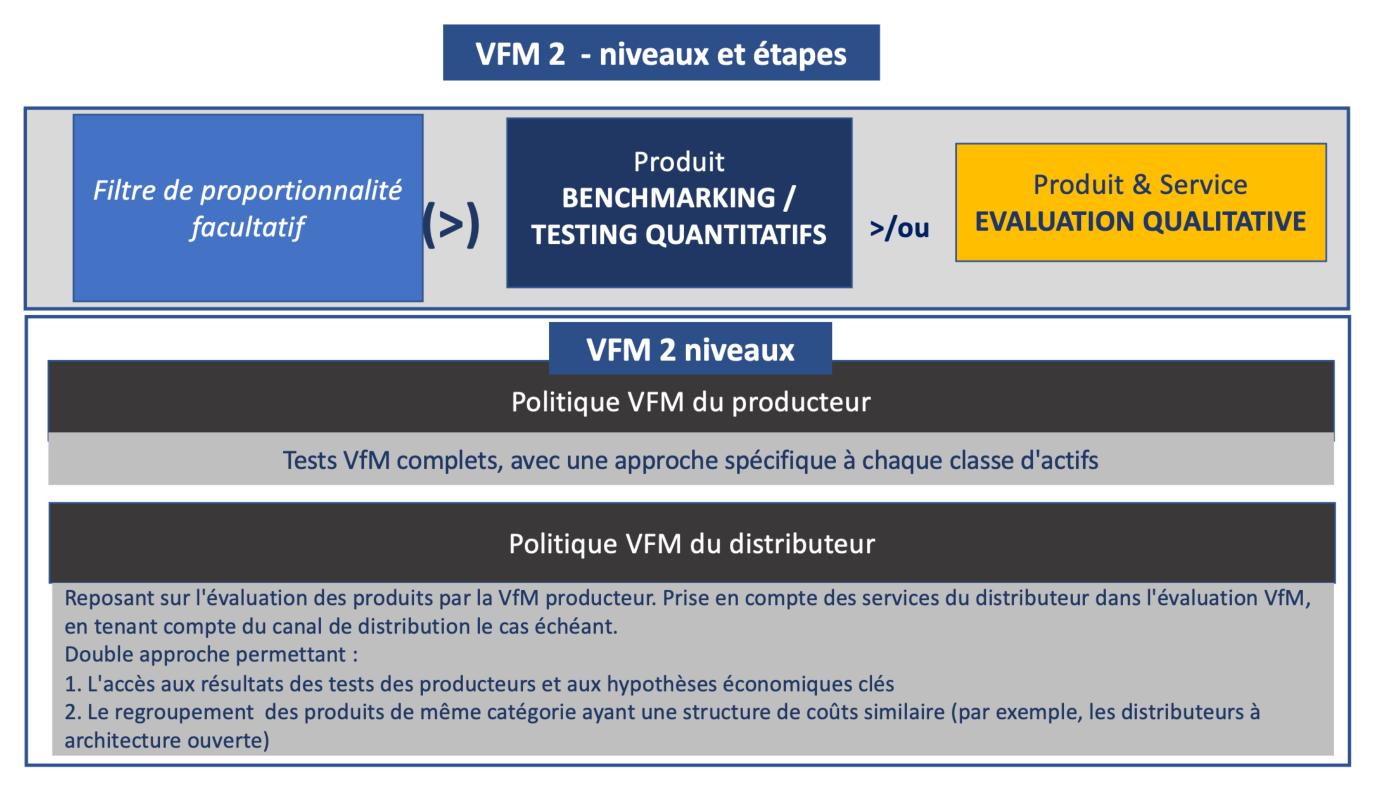
⇨ = VfM à 2 niveaux
- Au niveau du fabricant : évaluation des performances et des aspects qualitatifs, combinée à un filtrage proportionnel facultatif. La VfM doit s’appuyer sur une analyse comparative avec la meilleure alternative suivante, en fonction des performances potentielles du produit financier, et sur une appréciation complète des avantages offerts aux investisseurs. Elle doit être basée à la fois sur une évaluation quantitative et qualitative du produit et des services fournis par le fabricant. Elle peut être complétée par un filtrage proportionnel facultatif.
⇨ = Approche VfM en plusieurs étapes : l’approche en plusieurs étapes combine une évaluation probabiliste et une évaluation qualitative afin de garantir que les produits lancés apportent de la valeur aux investisseurs finaux. Elle pourrait être complétée par un filtrage proportionnel facultatif dont l’objectif est de traiter les questions opérationnelles et d’améliorer la charge de travail opérationnelle en tirant parti des résultats de tests déjà disponibles (par exemple, par le biais du regroupement) ou d’identifier des cas clairs (par exemple, par le biais d’un filtre de grille de coûts totaux).
- Champ d’application pertinent. La VfM devrait s’appliquer lorsqu’elle est pertinente pour un champ d’application ciblé, par exemple le périmètre des PRIIP avec les exemptions ou adaptations pertinentes conformément au point 1.c ci-dessous.
- Approche spécifique à chaque classe d’actifs. La VfM devrait également être adapté en fonction des classes d’actifs et des types de produits.
c. Champ d’application
La VfM devrait s’appliquer à un champ d’application ciblé de produits financiers (le même que celui des PRIIP avec les exemptions ou adaptations pertinentes) et elle devrait être calibrée en fonction des classes d’actifs et des types de produits.
Pour certains instruments financiers, les tests de VfM peuvent ne pas être concluants3 ou seulement de manière générique ou partielle. En règle générale, pour les produits de bourse (« ETS »), en raison des périodes de détention recommandées très courtes pour la plupart des produits (souvent limitées à un jour), les simulations ne sont pas applicables et la comparaison avec un indice de référence n’est pas pertinente. Les prix reflètent déjà directement la valeur intrinsèque du produit de l’option (dans ou en dehors de la monnaie).
En ce qui concerne les produits ETS, une future version de ces lignes directrices détaillera les recommandations relatives à la réalisation d’une évaluation proportionnée de la VfM.
Pour les notes/produits structurés (« PS »), les tests VfM doivent toutefois tenir compte de la classe d’actifs, en particulier pour l’évaluation qualitative ou de la performance, qui varie en fonction de la nature de l’exposition (actions ou taux) ainsi que des caractéristiques spécifiques que le produit peut offrir.
Cette première version concerne les produits avec un sous-jacent action, qui représentent la majorité des produits structurés vendus aux investisseurs particuliers. Des ateliers seront organisés afin de proposer une approche adaptée aux produits à revenu fixe et aux matières premières.
Pour l’instant, en France, les produits prioritaires pour le test VfM sont les PS référencés dans des enveloppes d’assurance soumises à l’ACPR 2023-R-01, mais cela pourrait ensuite s’étendre aux PS référencés dans d’autres enveloppes.
| Produits structurés (EMTN) « PS » | VfM complet (quantitatif et qualitatif) Méthodologies spécifiques à chaque classe d’actifs |
| ETS (par exemple, warrants, turbos et options à court terme) | Évaluation proportionnée de la VfM |
2. Cadre VfM pour les produits structurés « PS »
ENCADRÉ 1 – Définition des produits structurés et objectif de la VfM
Les produits structurés sont des instruments de dette exposant le client au risque de crédit de l’émetteur. Ils sont donc construits à partir de blocs de base, en commençant par un « dépôt » auprès de la banque qui émet le produit, qui représente l’obligation à coupon zéro (« ZCB »). Ce bloc est à la base de la conception du produit et détermine ses caractéristiques financières.
Il est donc particulièrement compliqué de comparer deux structures émises par deux émetteurs différents sur la seule base de leurs caractéristiques financières (coupon ou protection du capital), car cela revient à comparer deux obligations émises par deux émetteurs différents sans tenir compte du risque de crédit et de l’appétit des marchés pour chaque obligation, deux facteurs qui déterminent leur prix et donc leur rendement.
Pour compléter cette ZCB et adapter son profil risque/rendement initial aux besoins du client, un portefeuille d’options financières est ajouté, permettant de proposer des mécanismes tels que, par exemple, le remboursement anticipé conditionnel, le coupon conditionnel ou la protection du capital. Un produit structuré peut être considéré comme l’association d’une ZCB bancaire et d’un portefeuille composé d’options, qui constitue la valeur ajoutée du produit.
L’objectif de la VFM devrait être de vérifier si l’association de la ZCB et des options a plus de valeur que la ZCB seule dans le scénario correspondant à l’opinion implicite du client, faisant de la ZCB la meilleure alternative d’investissement naturelle, ou, en anglais, la « next best alternative « NBA »).
Le portefeuille d’options sera principalement composé de positions longues sur des options pour les produits à capital garanti et sera composé à la fois de positions longues et de positions courtes pour les produits sans garantie de capital.
Les positions longues sur options contribueront positivement au test VFM des produits à capital garanti et non garanti. Les positions courtes sur options qui augmentent le risque sur le capital contribueront négativement au résultat du test VFM pour les produits non garantis.
Par conséquent, le ZCB est la référence appropriée tant pour les produits à capital garanti que pour les produits sans garantie de capital, car, toutes choses étant égales par ailleurs, le résultat du test VFM sera systématiquement inférieur pour les produits sans garantie de capital.
Couverture et VfM – Le portefeuille d’options comprend certaines options qui ne peuvent être couvertes à l’aide des produits de flux disponibles sur le marché (en raison de leur échéance, de leur prix d’exercice ou de leur sous-jacent) et dont la couverture peut donc être coûteuse. Ce portefeuille impose également souvent un ajustement dynamique de sa composition pendant la durée de vie du produit et à la suite des mouvements du marché, exposant l’émetteur aux nouvelles conditions du marché alors que la formule pour l’investisseur reste la même.
Cet aspect de la couverture rend la rentabilité incertaine pour le fabricant et justifie que les coûts n’aient pas le même impact sur la valeur du produit pour les produits structurés que pour les fonds (voir encadré 2).
Comme expliqué dans la section « Objectifs » ci-dessus, le cadre VfM pour les produits structurés repose sur les deux niveaux de Gouvernance produits : la coopération entre les producteurs et les distributeurs (« VfM 2 niveaux »).
Au niveau des producteurs, le cadre serait basé sur une approche en plusieurs étapes, comme décrit ci-dessous (« approche en entonnoir à plusieurs étapes »).
3. Approche pour les producteurs de produits structurés VfM
Cette approche combine une évaluation probabiliste et une évaluation qualitative afin de garantir que les produits lancés apportent de la valeur aux investisseurs finaux.
ENCADRÉ 2 – Différences entre les structures de coûts et les mécanismes de tarification des fonds et des produits structurés
Chaque classe d’actifs a une structure de coûts et des mécanismes de tarification qui lui sont propres et qui ont une incidence sur le coût global pour l’investisseur. L’application d’une règle VfM unique ne refléterait pas fidèlement ces différences, ce qui pourrait conduire à des comparaisons inéquitables et à des conclusions trompeuses.
En effet, la notion de coûts pour les produits structurés présente deux différences majeures par rapport aux coûts des fonds.
Premièrement, la rentabilité pour le producteur est incertaine et le chiffre affiché fournit uniquement des informations sur ses prévisions. Il ne s’agit pas d’un revenu garanti pour le fabricant en raison du risque de marché qu’il doit couvrir, contrairement aux fonds où le gestionnaire d’actifs perçoit les frais de gestion (qui font partie des coûts courants) avec certitude, quelle que soit la performance du fonds.
Deuxièmement, le coût d’entrée affiché par le producteur dans le document KID ou MIFID comprend cette rentabilité attendue, ainsi que les coûts de couverture liés à la conception du produit.
En conséquence, les coûts de production peuvent justifier la création de valeur pour les investisseurs finaux, par opposition aux frais facturés pour les services fournis. Par exemple, le même produit souscrit sur une version ESG d’un indice coûtera plus cher à couvrir (pas de marché d’options ESG) et aura des coûts de production plus élevés. Cependant, la présence de critères de sélection ESG dans l’indice est intéressante pour le client final qui privilégie la durabilité.
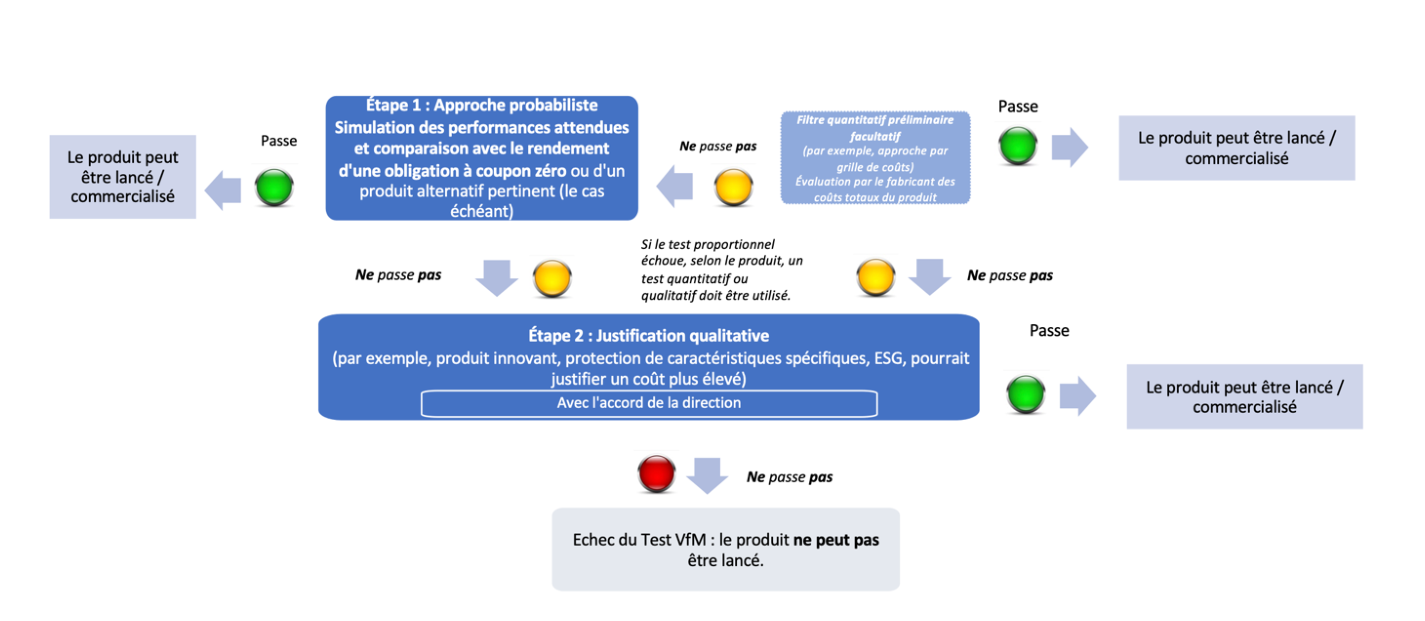
Étape 1 : Benchmarking des produits / Tests quantitatifs => Approche probabiliste
- Le producteur simule la performance attendue du produit selon certaines hypothèses (voir a, encadré 4) et la compare à la meilleure alternative suivante, conformément aux principes détaillés ci-dessous (voir a).
- Si le produit passe le test probabiliste, il passe le test VfM et peut être commercialisé.
- Si le produit échoue, il sera évalué à l’étape 2 (« Justification qualitative »).
Étape 2 : Évaluation qualitative des caractéristiques du produit et supervision par la Direction => Justification qualitative
- Les producteurs évaluent si les caractéristiques et les avantages qualitatifs du produit justifient le niveau de performance futur potentiel mesuré à l’étape 1, conformément aux principes détaillés ci-dessous (voir b)).
- Il convient de noter que cette étape nécessite une supervision par la Direction, ainsi qu’une fonction de contrôle indépendante avec la supervision de la Gouvernance produits.
Filtrage proportionnel facultatif
Le filtrage proportionnel est utilisé comme étape préliminaire facultative afin de résoudre les problèmes opérationnels et d’améliorer l’efficacité en tirant parti des résultats de tests déjà disponibles (par exemple, par regroupement) ou d’identifier les cas évidents (par exemple, par un filtre de grille de coûts totaux) (voir point c).
Le cadre VfM devrait :
- être documenté, par le biais de politiques et de procédures internes sur lesquelles une formation appropriée devrait être dispensée au personnel concerné, et
- Tous les tests doivent faire l’objet d’une conservation appropriée des enregistrements et être mis à la disposition, sur demande, de la fonction de contrôle interne indépendante ainsi que des superviseurs et autorités nationales compétentes.
a. Étape 1 : Test probabiliste de benchmarking de la performance par rapport à la meilleure alternative/NBA
L’analyse comparative probabiliste vise à réaliser des simulations afin de comprendre les rendements attendus du point de vue de l’investisseur. Le fabricant doit déterminer ce qui constitue une comparaison raisonnable pour la « meilleure utilisation alternative de l’argent des investisseurs », en anglais la « NBA ».
Toutes les hypothèses économiques utilisées pour effectuer les simulations doivent être raisonnables, basées sur des données accessibles au public (dans la mesure du possible) et ne doivent pas donner une impression trompeuse quant aux rendements potentiels.
Chaque produit doit être évalué individuellement par rapport à un investissement hypothétique dans la « meilleure alternative »/NBA, également appelée « produit de référence », qui est un produit plus simple dont les rendements, les caractéristiques et les objectifs peuvent être comparés au produits réel testé.
L’objectif est de déterminer si le produit (y compris tous les coûts du produit) est susceptible de performer dans diverses conditions de marché et de comparer ses rendements à ceux de la meilleure alternative / « NBA ».
ENCADRÉ 3 – La comparaison avec la meilleure alternative pertinente (NBA) pour les produits à capital protégé et non protégé
Dans le cas des produits à capital protégé et non protégé, la comparaison avec une obligation à coupon zéro du même émetteur garantit la cohérence interne en termes de coût de financement et de risque de crédit.
Comme mentionné dans l’encadré 1, un produit structuré est constitué d’un dépôt et d’un portefeuille d’options financières, tant pour les solutions à capital protégé que pour celles sans protection du capital. Les portefeuilles d’options diffèrent entre les solutions à capital protégé et celles sans protection du capital et contribuent différemment aux résultats de la VfM. Les positions courtes sur les options qui augmentent le risque sur le capital auront une incidence négative sur le résultat du test de VfM pour les produits sans garantie du capital.
L’objectif de l’optimisation des ressources devrait être de vérifier si l’association de la ZCB et des options (achetées pour payer le coupon ou l’indexation ou vendues pour ajouter un risque sur le capital) a plus de valeur que la ZCB seule dans le scénario correspondant à l’opinion implicite du client, faisant du dépôt la meilleure alternative (NBA).
Cette comparaison peut être considérée comme un « benchmark » car elle offre une norme cohérente pour évaluer le coût supplémentaire facturé par le produit structuré pour des fonctionnalités supplémentaires (par exemple, l’exposition au marché ou l’optionalité) par rapport à une simple ZCB.
Meilleure alternative pour les produits structurés liés à des actions
4Pour les produits liés à des actions qui ne sont pas Delta-One, la meilleure alternative est une obligation à coupon zéro (« ZCB »), émise par le fabricant ou, le cas échéant, par un émetteur équivalent et de même échéance que le produit.
L’obligation à coupon zéro est le meilleur choix pour plusieurs raisons :
- Les investisseurs en produits structurés (« PS ») cherchent généralement à générer des rendements supérieurs à ceux qu’ils peuvent obtenir avec des dépôts à court terme classiques, et pour cela, ils doivent sélectionner une durée de produit. La comparaison entre le PS et un ZCB permet de comparer des produits de même durée.
- Le ZCB comporte le même risque de crédit émetteur que le produit structuré, ce qui signifie que le test est exempt de tout biais créé par des écarts de crédit différents entre le PS et son indice de référence.
Critères pour réussir le test
Un produit est considéré comme ayant réussi cette étape du test VfM si le taux de rendement interne (TRI) annualisé moyen attendu du produit dépasse le TRI moyen de la meilleure alternative suivante dans le scénario correspondant au type de produit (trois catégories de produits : produits haussiers, baissiers et neutres).
ENCADRÉ 4 – Comment le scénario est-il construit dans le test VfM ?
Le test VfM utilise un scénario correspondant à l’opinion implicite du client lorsqu’il décide d’investir dans un produit structuré. Nous définissons trois catégories de produits :
- les produits qui bénéficient d’une performance positive du marché : les produits haussiers,
- les produits qui bénéficient d’une performance négative du marché : produits baissiers,
- les produits qui bénéficient d’un marché stable : produits neutres.
La VfM calcule le TRI du produit à l’aide de simulations dans lesquelles les primes de risque sur actions bénéficient en moyenne au type de produit dans lequel le client a choisi d’investir.
Pour un produit structuré qui bénéficie d’une performance positive du marché, le scénario utilisé pour calculer le TRI est calculé à l’aide de simulations qui augmentent en moyenne la prime de risque estimée sur les actions.
Les lignes directrices ci-dessous sur le calcul du TRI, y compris les paramètres à retenir et les simulations de scénarios, sont recommandées5, dans le but de faciliter les comparaisons entre différentes alternatives.
Simulations pour calculer le TRI du produit
Il est recommandé aux producteurs d’utiliser un modèle Black-Scholes pour simuler le sous-jacent en utilisant6 les paramètres suivants :
Volatilité : volatilité moyenne réalisée sur 5 ans (avec un minimum de 2 ans pour les sous-jacents dont les prix sont observés quotidiennement ; si nécessaire, le même mécanisme d’extrapolation que celui utilisé dans les PRIIP peut être utilisé). Cela permettrait d’assurer la cohérence avec le paramètre de volatilité utilisé dans les scénarios négatif, modéré et favorable du document d’informations clés des PRIIP. Cette mesure est accessible au public et facilement observable.
Corrélation : corrélation moyenne réalisée sur 5 ans (avec un minimum de 2 ans pour les sous-jacents observés quotidiennement, si nécessaire, le même mécanisme d’extrapolation que celui utilisé dans les PRIIP peut être utilisé) en cohérence avec le paramètre de corrélation utilisé dans les scénarios des documents d’informations clés des PRIIP.
Taux d’intérêt (courbe) : courbes mid swap utilisées par le fabricant ou disponibles à partir de la fonction IRSS de Bloomberg.
Dividende : rendement correspondant au rendement du marché utilisé dans le modèle d’évaluation officiel du fabricant.
Taux repo : rendement correspondant au repo de marché utilisé dans le modèle d’évaluation du fabricant. S’il n’existe pas de marché repo sur l’indice/les actions, le taux repo doit être de 0 %.
Décrément : si la construction de la performance sous-jacente implique un mécanisme de décrément, le montant correspondant sera déduit des simulations de scénario du sous-jacent conformément à la méthodologie de décrément applicable (en pourcentage ou en points d’indice).
Tendance du scénario du sous-jacent : en fonction du scénario implicitement joué par le client lorsqu’il investit dans le produit, en tenant compte de manière cohérente d’une prime de risque sur actions (ERP ou Equity Risk Premia), comme dans les exemples ci-dessous.
Par exemple,
- Scénario utilisé pour les produits Bull : Tendance = Taux d’intérêt – Dividendes (pour le sous-jacent à rendement en capital sans décrément) – Repo – Décrément (pour le sous-jacent à rendement en capital avec décrément) + ERP*
- Scénario utilisé pour les produits neutres : Tendance = Taux d’intérêt – Dividendes (pour le rendement du prix sous-jacent sans décrément) – Repo – Décrément (pour le rendement du prix sous-jacent avec décrément) + 0 %
- Scénario utilisé pour les produits Bear : Tendance = Taux d’intérêt – Dividendes (pour le rendement du prix sous-jacent sans décrément) – Repo – Décrément (pour le rendement du prix sous-jacent avec décrément) – ERP*
*L’ERP pouvant être calculé comme suit : ERP = ratio de Sharpe x volatilité, avec un ratio de Sharpe attendu compris entre 0,4 et 0,5.
L’ERP représente la croissance attendue du sous-jacent au-dessus du taux sans risque. Par exemple, les actions ont souvent un ERP proportionnel au niveau de risque qu’elles comportent (c’est-à-dire leur volatilité).
Au moins 10 000 simulations sont recommandées dans chacun des 3 scénarios.
Calcul du TRI du produit
Le taux de rendement interne du produit (« IRR_product ») est calculé comme la moyenne des IRR individuels des simulations (), en supposant que le produit est acheté à son prix d’émission (tous coûts compris).
Proposition 1
est la solution de l’équation suivante
est le flux de trésorerie (coupon, capital…) versé sur le chemin i à la date t, et est la durée correspondante exprimée en années à compter de la date d’émission.
Proposition 2
est un taux d’actualisation qui rend la valeur actuelle nette (VAN) de tous les flux de trésorerie égale à zéro (y compris le prix d’achat du produit).
À partir d’un minimum de 10 000 simulations, nous pouvons obtenir une distribution des TRI du produit. Le TRI du produit est un indicateur statistique construit à partir de l’indicateur de distribution ci-dessus reflétant le potentiel du produit. Le cas échéant, des indicateurs supplémentaires peuvent être ajoutés, tels qu’un facteur de risque.
Le TRI moyen du produit doit dépasser le TRI moyen de la meilleure alternative suivante dans le scénario implicitement joué par le client, tel que défini ci-dessus.
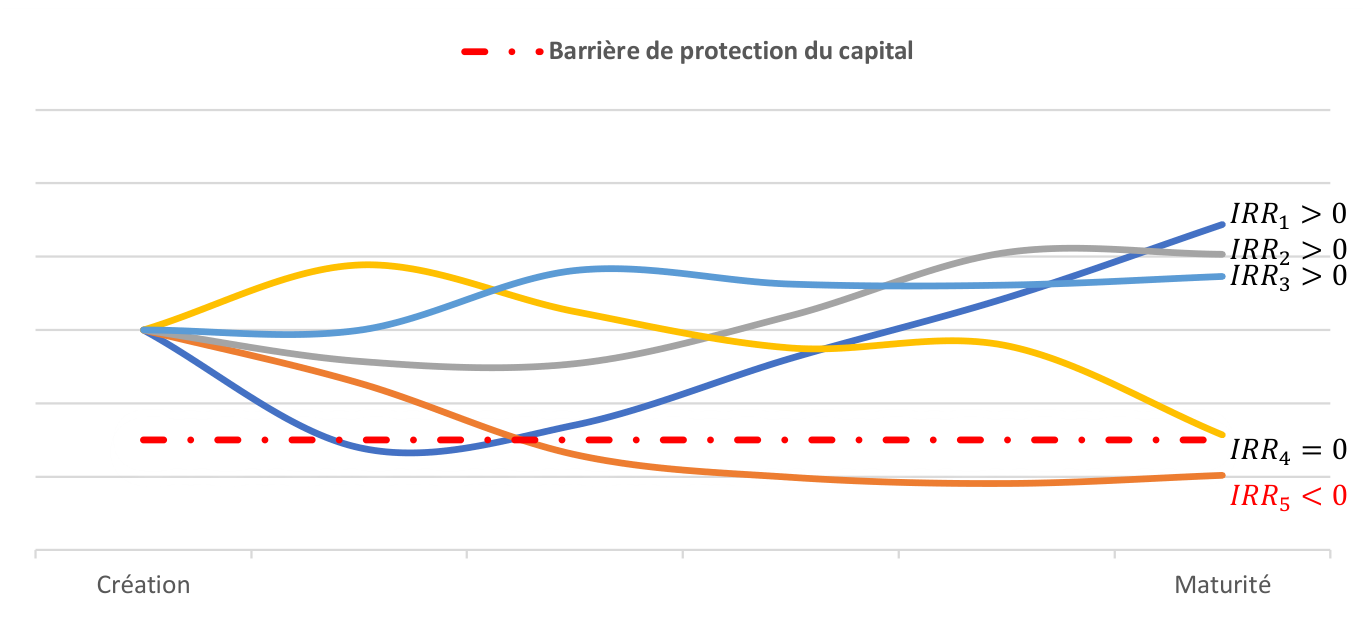
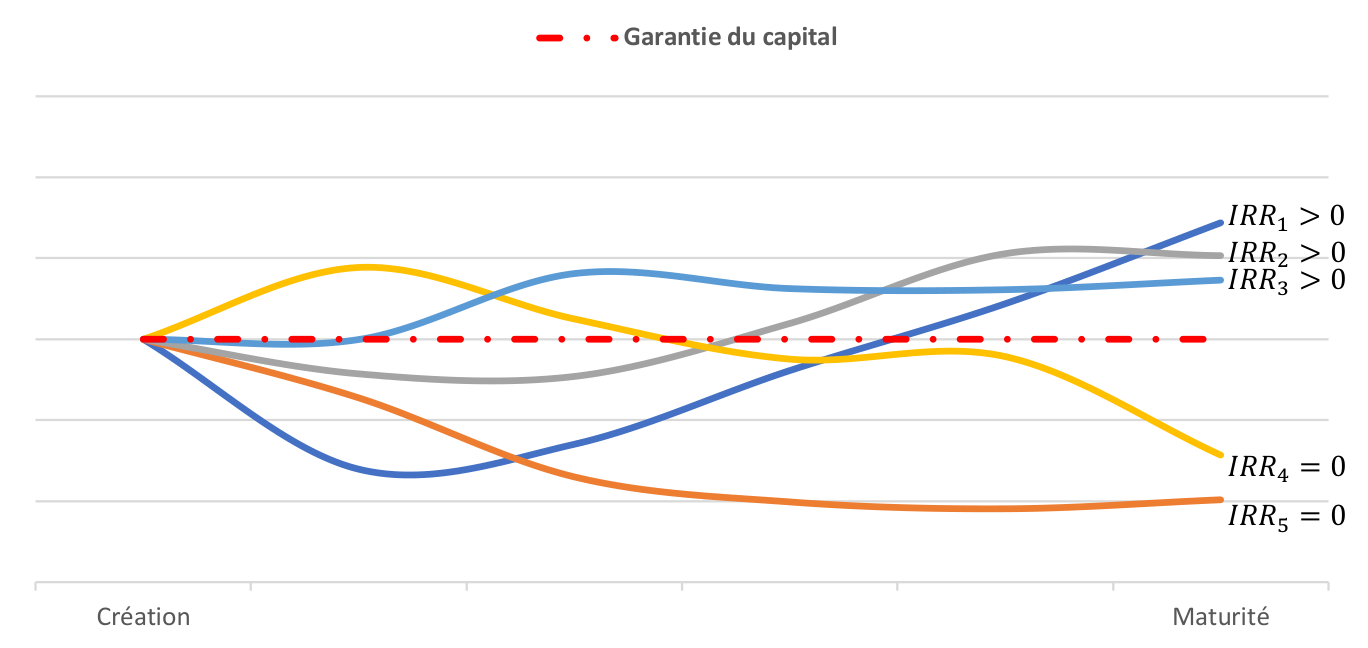
Les graphiques ci-dessous illustrent les principes mentionnés dans les encadrés 1 et 3. En effet, le résultat du test VfM du produit sera systématiquement inférieur pour les produits sans garantie de capital, comme le montre le premier graphique, par rapport au deuxième graphique (voir l’IRR ).
Calcul du TRI de la meilleure alternative suivante
Le taux de rendement interne (TRI ou IRR) de la meilleure alternative suivante (« IRR_nba ») est calculé comme la moyenne des TRI des simulations individuelles () comme suit :
* Où : ZC Prix d’achat(i) est le prix d’achat du ZCB avec une durée égale à Tenor(i) et évalué à l’aide de la courbe des taux d’intérêt ci-dessus, y compris la marge de financement interne du fabricant.
Tenor(i) est la durée du dernier flux de trésorerie payé sur le chemin i dans le calcul du TRI du produit.
Conclusion
Comme expliqué ci-dessus, un produit est considéré comme ayant passé cette étape du test VfM si le TRI moyen du produit dépasse le TRI moyen de la meilleure alternative obtenue, dans le scénario correspondant au produit.
Par conséquent, cette étape se résume comme suit :
- Si c’est le cas, le produit passe le test VfM et peut être commercialisé.
- Si ce n’est pas le cas, il doit être évalué à l’aide d’une évaluation qualitative.
b. Étape 2 : Évaluation qualitative supplémentaire de du produit
L’étape 2 de la VfM consiste en une évaluation qualitative des caractéristiques du produit supervisée par une gouvernance appropriée, y compris l’approbation de la Direction.
Les producteurs doivent évaluer si les caractéristiques et les avantages qualitatifs du produit justifient son niveau de performance futur potentiel par rapport à la meilleure alternative suivante. Cette étape suppose notamment une gouvernance nécessitant une supervision de la direction et un contrôle indépendant par une fonction de contrôle, en tant que deuxième ligne de défense.
Évaluation qualitative du produit
Cette évaluation peut notamment, mais pas exclusivement, se fonder sur les critères suivants :
- Mécanisme de protection du capital, en tout ou en partie,
- Caractéristiques de liquidité du produit, telles que la liquidité quotidienne garantie, d’autres dispositions en matière de liquidité,
- Conditions de sortie anticipée,
- Caractéristiques ESG et/ou conformité avec les directives européennes ou nationales
- Exposition à des actifs spécifiques, difficilement accessibles et correspondant aux objectifs de l’investisseur,
- Toute autre caractéristique spécifique du produit.
Cette validation doit être obtenue dans le cadre d’une gouvernance appropriée, comprenant des approbations de la direction et des justifications détaillées, approfondies et pertinentes.
Le cas échéant, elle peut également inclure une évaluation des services fournis par le fabricant.
c. Filtrage proportionnel facultatif
L’objectif du filtrage proportionnel est de gérer la charge de travail opérationnelle résultant des tests individuels de produits sur des volumes importants. Un filtre proportionnel doit être calibré de manière à ne filtrer que les produits présentant un niveau élevé de confort dans le cadre de l’approche probabiliste, en s’appuyant sur les résultats déjà disponibles de l’approche probabiliste pour des produits similaires.
À titre d’exemple, pour un filtrage proportionnel facultatif, un regroupement de produits (par exemple par type de produit, maturité parmi les émissions récentes) associé à un filtre de grille de coûts pourrait être défini et appliqué par le fabricant, le cas échéant, en tenant compte de la nature et du volume des produits émis. D’autres filtres de proportionnalité pourraient être appliqués par le fabricant, le cas échéant, en tenant compte de la nature et du volume des produits concernés (par exemple, produits à pay-off très simple/produits grand public).
La raison d’être de cette étape est que, même si les coûts ne constituent pas un critère pertinent à lui seul pour évaluer la valeur des produits, à condition qu’il soit bien calibré (voir ci-dessus), ce filtrage préliminaire pourrait être mis en œuvre par les producteurs afin d’adopter une approche proportionnée en matière de VfM et de se concentrer sur les produits les plus pertinents.
Un filtre basé sur des grilles de coûts et des agglomérats ne peut pas être calibré comme une moyenne des pairs, mais chaque fabricant est responsable du calibrage de sa propre grille et de la granularité de ses agglomérats.
Le filtre des coûts de la grille doit respecter les principes suivants :
- Coûts totaux annualisés ou Total Costs Annualized (« TCA ») : le coût total annualisé du produit combine les coûts de production du produit et les frais de distribution intégrés au produit, à savoir les coûts d’entrée et les coûts récurrents. La somme de tous les coûts d’entrée est ensuite annualisée en fonction de la durée du produit, à laquelle s’ajoutent les coûts récurrents pour obtenir le « coût total annualisé ».où :
- Filtre d’efficacité. Le TCA du produit doit être inférieur à un niveau de grille pertinent pour passer le filtre de proportionnalité. Le niveau de grille doit être calibré de manière adéquate afin que (i) la majorité des produits du fabricant restent testés à l’aide de tests probabilistes prospectifs, et que (ii) les produits qui passeraient ce filtre offrent un confort suffisant à des fins de VfM.
- Granularité. Elle doit être calibrée de manière suffisamment granulaire (c’est-à-dire plus granulaire que les politiques de marge interne de MiFID9 ) afin de couvrir toute la gamme des caractéristiques des produits et de prendre en compte la performance/valeur de tous les produits et gains. Par exemple, la grille du filtre de coût pourrait comporter plusieurs paramètres tels que des tranches d’échéance et des devises (G10 par rapport aux devises des marchés émergents).
- Suivi et révision. Les niveaux de la grille devraient être surveillés afin d’évaluer leur pertinence et révisés régulièrement en collaboration avec le service de conformité (ou toute autre fonction de contrôle indépendante) et en coordination avec la Gouvernance produits du fabricant. Par exemple, en tenant compte des évolutions du marché (y compris l’évolution des taux d’intérêt) et des événements importants. La granularité des grilles devrait également être révisée régulièrement en fonction des changements apportés aux produits (durées, devises, etc.).
- Mise à disposition des autorités nationales compétentes. Pour les fabricants qui utilisent ce filtre de coût préliminaire, celui-ci doit être mis à la disposition des autorités de surveillance sur demande et ne doit pas être publié sur un site web accessible au public ni communiqué aux concurrents, afin de respecter le droit de la concurrence.
d. Évaluation des services du fabricant
Les produits financiers ne peuvent être dissociés des services qui permettent cet accès, y compris les services du fabricant lorsqu’ils complètent ceux des distributeurs (par exemple, la hotline d’information sur les produits ou toute autre expertise mise à la disposition des investisseurs finaux).
Cette évaluation de la valeur des services des fabricants peut également concerner le marché secondaire du produit.
Par exemple, une cotation en bourse ne serait pas considérée comme un service à valeur ajoutée, car il s’agit souvent d’une exigence réglementaire ou d’un besoin commercial fondamental des investisseurs. Toutefois, les cas où les fabricants jouent un rôle direct sur le marché secondaire (par exemple, les banques agissant en tant que fournisseurs de liquidité intrajournalière pour les produits structurés) et apportent une contribution spécifique qui dépasse clairement la qualité de service des solutions similaires (par exemple, une plateforme d’exécution électronique intégrée intégrant d’autres applications utiles), pourraient être considérés comme des services à valeur ajoutée du fabricant.
Évaluation finale tenant compte de toutes les étapes
- Si le produit est considéré comme apportant une valeur qualitative suffisante, qui, dans tous les cas, doit être justifiée par rapport au coût total, il passe le test VfM et peut être commercialisé.
- Si le produit n’est pas considéré comme apportant une valeur qualitative ou s’il n’est pas justifié par rapport à son niveau de coût, il échoue au test VfM et ne sera pas commercialisé.
4. Transparence et divulgation des évaluations VfM
Le cadre VfM doit :
- Être documenté, par le biais de politiques et de procédures internes, et faire l’objet d’une formation appropriée pour le personnel concerné.
- Tous les tests doivent faire l’objet d’une tenue appropriée des registres et être mis à la disposition, sur demande, de la fonction de contrôle interne indépendante ainsi que des superviseurs/ANC.
En effet, une liaison étroite avec les autorités nationales compétentes est nécessaire pour garantir qu’elles puissent exercer efficacement leurs missions de supervision. Toutes les informations relatives à la méthodologie, à sa mise en œuvre et aux tests de VfM effectués en conséquence seront formalisées, consignées et mises à la disposition des autorités nationales compétentes, là encore afin qu’elles puissent surveiller de près l’efficacité du cadre.
a. Transparence envers les autorités de surveillance
Les producteurs doivent conserver pendant une période de 5 ans et fournir à la demande des autorités de surveillance :
- Toute la documentation normative à l’appui du cadre VfM,
- le contenu des filtres de la grille des coûts et les méthodologies utilisées pour les concevoir,
- les principes, paramètres et méthodologies de calcul pour l’approche probabiliste,
- les résultats des tests VfM pour tous les produits concernés, et
- Toute autre information ou document pertinent.
b. Divulgation aux distributeurs
Comme expliqué dans la section 1, un cadre VfM repose sur une approche à deux niveaux, dans laquelle la VfM réalisée par les distributeurs peut s’appuyer sur la VfM réalisée par les producteurs.
Par conséquent, les producteurs pourraient partager avec leurs distributeurs les éléments suivants à cette fin :
(i) À titre d’information générale
- Résumé des principes méthodologiques retenus par le fabricant, et/ou
- Une déclaration indiquant que l’entreprise se conforme aux présentes lignes directrices générales et/ou un résumé public des présentes lignes directrices détaillées préparées par l’AFPDB et mises à disposition sur son site web.
(ii) Au niveau du produit
- Lorsque le test VfM a été réussi, une confirmation que le produit a réussi le test VfM (par exemple, en remplissant les champs correspondants dans l’EMT10 ),
c. Le test VfM effectué par les distributeurs et la coordination entre les producteurs et les distributeurs
ENCADRÉ 5 – Comment articuler la « VfM fabricant » et la « VfM distributeur » ?
Dans le cadre actuel de la Gouvernance produits MiFID II, les fabricants et les distributeurs doivent définir le marché cible des produits qu’ils ont l’intention de commercialiser.
La VfM fait partie intégrante du cadre de Gouvernance produits MiFID II et, à ce titre, implique une coopération nécessaire entre les producteurs et les distributeurs tout en évitant les doublons inutiles.
Concrètement, les producteurs utilisent des documents standard (par exemple, EMT) pour partager de manière standardisée les informations pertinentes sur le marché cible avec les distributeurs qu’ils définissent. Ensuite, les distributeurs doivent décider si (i) le marché cible du distributeur est similaire ou (ii) différent du marché cible du fabricant.
Le même processus doit être appliqué lorsque le fabricant doit communiquer les résultats VfM du produit aux distributeurs/assureurs afin qu’ils puissent s’y fier et éviter les doublons.
Les producteurs doivent fournir aux distributeurs toutes les informations pertinentes dont ils ont besoin pour se fier à l’évaluation du rapport coût-efficacité effectuée par les producteurs.
Les distributeurs doivent avoir accès aux résultats des tests effectués par les producteurs, ainsi qu’aux principales hypothèses économiques (par exemple, résumé des méthodologies et principes retenus par le fabricant) et, au niveau du produit, lorsque le test VfM a été réussi, à une confirmation que le produit a passé le test VfM (par exemple, en remplissant les champs correspondants dans l’EMT).
À cet égard, les distributeurs peuvent se fier à l’évaluation de la VfM des coûts des produits effectuée par les producteurs, y compris les frais de distribution (ou les rétrocessions).
Toutefois, les distributeurs devraient effectuer leur propre analyse VfM afin de prendre en compte les autres coûts de distribution, y compris l’exécution ou, le cas échéant, les conseils en investissement que les producteurs ne connaissent pas nécessairement au stade de la production du produit. Cela devrait également prendre en compte le canal de distribution, le cas échéant.
La même approche devrait s’appliquer aux produits assurantiels : les assureurs peuvent se fier à l’évaluation VfM des producteurs pour les produits intégrés dans un contrat d’assurance, y compris les frais versés à l’assureur pour le référencement du produit, le cas échéant, sur la base des résultats du test VfM qui leur ont été communiqués. Ils doivent toutefois évaluer leurs propres services, y compris leurs propres frais de gestion annuels lorsque ces frais échappent au contrôle du fabricant (par exemple, les frais annuels du contrat d’assurance-vie pris en dehors du produit structuré sur la base de la valeur des encours, y compris d’autres supports tels que les fonds, les obligations ou les actions détenus au sein cadre du contrat d’assurance).
Cette configuration permet une évaluation complète de la VfM, tant sur le plan quantitatif que qualitatif, tant pour le produit que pour les services connexes fournis aux investisseurs finaux de détail.
Notes
- Stratégie de l’UE pour les investisseurs de détail, consultation de la Commission européenne 2021. ↩
- ACPR 2023-R-01 point 4.1.1.18 « Réaliser des tests pour s’assurer que les coûts du produit sont proportionnés aux bénéfices attendus pour le marché cible identifié. Ces tests comprennent notamment des évaluations et des comparaisons à l’échelle du marché de la performance, des coûts et des risques des supports d’investissement commercialisés ». ↩
- C’est le cas des solutions de couverture (par exemple, les dérivés sur devises/taux) ainsi que des actions ordinaires et des obligations classiques, mais qui ne relèvent pas du champ d’application du présent guide. ↩
- En termes de coûts de financement/risque de crédit. ↩
- Toutefois, les membres sont libres de décider quand un produit spécifique nécessite l’utilisation de différents paramètres ou modèles de test, comme cela peut être le cas de temps à autre. ↩
- De même, ces paramètres de référence sont recommandés afin d’assurer autant que possible l’homogénéité des pratiques entre les membres, mais ne peuvent être considérés comme des exigences obligatoires ou normatives. ↩
- Champ EMT 07020. ↩
- Champ EMT 07100. ↩
- Mis en œuvre à des fins de meilleure exécution (art. 27 de la directive MiFID II et art. 64(4) du règlement délégué MiFID II). ↩
- « Modèle européen MiFID » (EMT) (FinDaTex) pour les marchés cibles MiFID II. ↩
Version PDF faisant foi : Value for Money des produits structurés – Guide des meilleures pratiques de l’AFPDB, 31 juillet 2025 (PDF).